News Focus

KDV Beyannamesinde Değişiklikler
1 No.lu Katma Değer Vergisi Beyannamesinde Ekim/2026 vergilendirme döneminden itibaren geçerli olmak üzere aşağıdaki değişiklikler yapılmıştır. Beyannamenin “Matrah” sayfasında yer…


Highlights - B
KDV Beyannamesinde Değişiklikler
1 No.lu Katma Değer Vergisi Beyannamesinde Ekim/2026 vergilendirme döneminden itibaren geçerli olmak üzere aşağıdaki değişiklikler…

Vergi Borçlusunu İfşa Etmek Çözüm mü? / SMMM Kamil İPEK
10 Kasım 2026 tarihli Resmî Gazete’de yayımlanan 597 Sıra No.lu Vergi Usul Kanunu Genel…


Emeklilikte ‘son 7 yıl kuralı’na dikkat
Emeklilikte ‘son 7 yıl kuralı’na dikkat Çalışanlar hangi sosyal güvenlik sistemine bağlıysa, o statüden emekli…


KDV Beyannamesinde Değişiklikler
1 No.lu Katma Değer Vergisi Beyannamesinde Ekim/2026 vergilendirme döneminden itibaren geçerli olmak üzere aşağıdaki değişiklikler…
Focus Grid
KDV Beyannamesinde Değişiklikler
1 No.lu Katma Değer Vergisi Beyannamesinde Ekim/2026 vergilendirme döneminden itibaren geçerli olmak üzere aşağıdaki değişiklikler yapılmıştır. Beyannamenin “Matrah” sayfasında yer alan “Diğer İşlemler” tablosuna 511 “Vergiye Tabi Olmayan İşlemler” işlem…
Listing: Modern
KDV Beyannamesinde Değişiklikler
1 No.lu Katma Değer Vergisi Beyannamesinde Ekim/2026 vergilendirme döneminden itibaren geçerli olmak üzere aşağıdaki değişiklikler…
Vergi Borçlusunu İfşa Etmek Çözüm mü? / SMMM Kamil İPEK
10 Kasım 2026 tarihli Resmî Gazete’de yayımlanan 597 Sıra No.lu Vergi Usul Kanunu Genel…
Listing: Grid Overlay
Listing: Tall Overlay


Listing: Blog

1 No.lu Katma Değer Vergisi Beyannamesinde Ekim/2026 vergilendirme döneminden itibaren geçerli olmak üzere aşağıdaki değişiklikler yapılmıştır. Beyannamenin “Matrah” sayfasında yer alan “Diğer İşlemler” tablosuna 511 “Vergiye…

10 Kasım 2026 tarihli Resmî Gazete’de yayımlanan 597 Sıra No.lu Vergi Usul Kanunu Genel Tebliği ile her bir vergi dairesi itibarıyla 5 milyon TL ve…
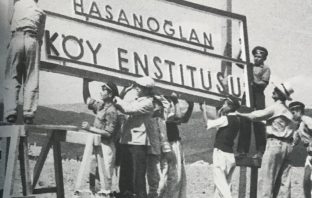
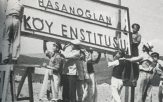
Köy Enstitüleri, Cumhuriyet’in köy kalkınması ve eğitim sorununa getirdiği en özgün çözümlerden biriydi. Temelleri 1936’da başlayan Köy Eğitmeni projesine dayanan sistem, İsmet İnönü’nün siyasal desteği, Milli…
Listing: Timeline
Listing: Classic

KDV Beyannamesinde Değişiklikler
01 No.lu Katma Değer Vergisi Beyannamesinde Ekim/2026 vergilendirme döneminden itibaren geçerli olmak üzere aşağıdaki değişiklikler yapılmıştır. Beyannamenin “Matrah” sayfasında yer alan “Diğer İşlemler” tablosuna 511 “Vergiye Tabi Olmayan İşlemler” işlem türü eklenmiştir. Söz konusu işlem türündeki “Matrah” alanı “Toplam Matrah” alanını etkilemeyecek ancak “Vergi” alanı “Hesaplanan Katma Değer Vergisi” alanına eklenecektir. Beyannamenin “Sonuç Hesapları” sayfasında “Diğer Bilgiler” başlığı altında yer alan “Teslim ve Hizmetlerin Karşılığını Teşkil Eden Bedel (Kümülatif)” alanı beyannameden ve beyanname PDF’sinden kaldırılmıştır. e-Beyan uygulaması ana sayfasının sağ üst köşesinde yer alan kullanıcı ünvanına ait simgeye basıldığında açılan “Yardım -> e-Beyanname Dokümanlar -> Hemen Başla” başlıklarına sırasıyla tıklanarak…